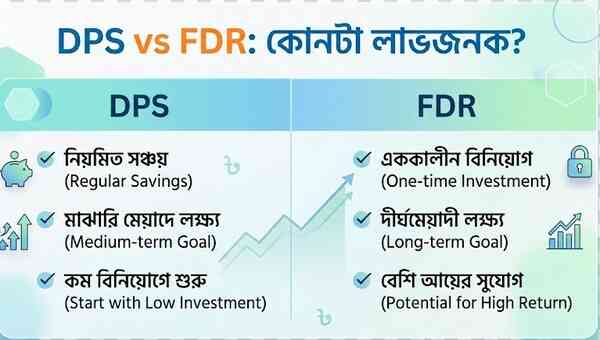
DPS আর FDR নিয়ে সবচেয়ে বেশি যে ভুল ধারণাটা মানুষের মধ্যে কাজ করে, তা হলো এই দুটোকে শুধু “সুদের হার কত” দিয়ে তুলনা করা। বাস্তবে DPS আর FDR-এর লাভের পার্থক্য তৈরি হয় সুদের হারের চেয়ে বেশি একটা জিনিস দিয়ে, আর তা হলো আপনার টাকা কখন থেকে আসলে কাজ শুরু করছে। এই লেখায় আমি এটা শুধু বলব না, বরং হিসাব করে দেখাব, যাতে আপনি নিজের পরিস্থিতিতে কোনটা বেছে নেবেন তা স্পষ্টভাবে বুঝতে পারেন।
এক নজরে উত্তর
সংক্ষেপে বললে, একই সুদের হারে এবং একই মোট টাকায়, FDR সবসময় DPS-এর চেয়ে বেশি লাভ দেয়। এর কারণ সুদের হার আলাদা বলে নয়, বরং FDR-এ পুরো টাকাটা প্রথম দিন থেকেই কাজ করা শুরু করে, আর DPS-এ টাকা মাসে মাসে জমা হতে থাকে বলে গড়ে অর্ধেক মেয়াদ ধরেই আসল কাজ করে। তাই আপনার হাতে যদি এখনই এককালীন টাকা থাকে, FDR বেছে নেওয়াই লাভজনক। আর যদি আপনার হাতে একসঙ্গে অত টাকা নেই, ধীরে ধীরে জমাতে হচ্ছে, তাহলে DPS-ই আপনার একমাত্র বাস্তবসম্মত পথ, তুলনাটা তখন আর প্রাসঙ্গিক থাকে না।
DPS আসলে কীভাবে কাজ করে
DPS বা Deposit Pension Scheme একটা মাসিক সঞ্চয় প্রকল্প। আপনি প্রতি মাসে একটা নির্দিষ্ট অঙ্ক জমা দেন, ব্যাংক একটা নির্দিষ্ট মেয়াদ শেষে সেই কিস্তিগুলোর সঙ্গে মুনাফা যোগ করে ফেরত দেয়। DPS-এর আকর্ষণ হলো এটা শৃঙ্খলা তৈরি করে, ছোট ছোট অঙ্ক জমাতে জমাতে বড় একটা তহবিল দাঁড় করানো যায়, যা একসঙ্গে জমানো কঠিন হতো।
কিন্তু এখানেই আসল কথাটা লুকিয়ে আছে। আপনার প্রথম মাসের কিস্তি পুরো মেয়াদ জুড়ে সুদ পায়, কিন্তু আপনার শেষ মাসের কিস্তি মেয়াদ শেষ হওয়ার ঠিক আগে জমা পড়ে বলে প্রায় কোনো সুদই পায় না। মাঝের কিস্তিগুলো এই দুইয়ের মাঝামাঝি কোথাও সুদ পায়। ফলে গড়ে দেখলে, আপনার জমা করা মোট টাকা পুরো মেয়াদের প্রায় অর্ধেক সময় ধরেই আসলে “কাজ” করে, পুরো মেয়াদ ধরে নয়।
FDR আসলে কীভাবে কাজ করে
FDR বা Fixed Deposit Receipt এর তুলনায় অনেক সরল। আপনার হাতে যে টাকা আছে, তার পুরোটাই একবারে ব্যাংকে জমা রাখেন একটা নির্দিষ্ট মেয়াদের জন্য, মেয়াদ শেষে আসল টাকার সঙ্গে পুরো মেয়াদের সুদ যোগ হয়ে ফেরত পান। যেহেতু পুরো টাকাটাই প্রথম দিন থেকে শেষ দিন পর্যন্ত সুদ পাচ্ছে, তাই একই হার আর একই মোট টাকায় FDR-এর মুনাফা DPS-এর চেয়ে বেশি হতে বাধ্য। এটা সুদের হারের কারসাজি না, এটা সহজ গণিত।
উদাহরণ ১: তিন বছর মেয়াদে হিসাব
ধরা যাক আপনি মাসে ৫,০০০ টাকা করে ৩৬ মাস (৩ বছর) ধরে একটা DPS-এ জমা দিচ্ছেন, বার্ষিক হার ধরে নিচ্ছি ৮%। একই সময়ে, একজন অন্য ব্যক্তি সমান ১,৮০,০০০ টাকা একবারে ৩ বছর মেয়াদি FDR-এ রাখছেন, একই ৮% হারে। ফলাফল নিচের টেবিলে।
| বিষয় | DPS (৫,০০০ টাকা/মাস) | FDR (১,৮০,০০০ টাকা একবারে) |
|---|---|---|
| মোট আসল জমা | ১,৮০,০০০ টাকা | ১,৮০,০০০ টাকা |
| ধরে নেওয়া বার্ষিক হার | ৮% | ৮% |
| মেয়াদ শেষে মোট টাকা (কর কাটার আগে) | ২,০২,৬৭৮ টাকা | ২,২৩,২০০ টাকা |
| মোট মুনাফা (কর কাটার আগে) | ২২,৬৭৮ টাকা | ৪৩,২০০ টাকা |
| টিআইএন থাকলে, ১০% কর কাটার পর | ২,০০,৪১০ টাকা | ২,১৮,৮৮০ টাকা |
| টিআইএন না থাকলে, ১৫% কর কাটার পর | ১,৯৯,২৭৬ টাকা | ২,১৬,৭২০ টাকা |
একই টাকা, একই হার, তবু FDR প্রায় ১৮,০০০ থেকে ২০,০০০ টাকা বেশি দিচ্ছে। পার্থক্যটা পুরোপুরি টাকা কখন কাজ শুরু করেছে তার কারণে।
উদাহরণ ২: পাঁচ বছর মেয়াদে বড় অঙ্কে হিসাব
এবার একটু বড় অঙ্ক এবং লম্বা মেয়াদে দেখা যাক, যাতে পার্থক্যটা কতটা বড় হতে পারে বোঝা যায়। ধরা যাক মাসে ১০,০০০ টাকা করে ৬০ মাস (৫ বছর) DPS-এ জমাচ্ছেন, বার্ষিক হার ৯%। একই ৬,০০,০০০ টাকা একবারে ৫ বছর মেয়াদি FDR-এ রাখলে কী হতো, তার তুলনা নিচে।
| বিষয় | DPS (১০,০০০ টাকা/মাস) | FDR (৬,০০,০০০ টাকা একবারে) |
|---|---|---|
| মোট আসল জমা | ৬,০০,০০০ টাকা | ৬,০০,০০০ টাকা |
| ধরে নেওয়া বার্ষিক হার | ৯% | ৯% |
| মেয়াদ শেষে মোট টাকা (কর কাটার আগে) | ৭,৫৪,২৪১ টাকা | ৮,৭০,০০০ টাকা |
| মোট মুনাফা (কর কাটার আগে) | ১,৫৪,২৪১ টাকা | ২,৭০,০০০ টাকা |
| টিআইএন থাকলে, ১০% কর কাটার পর | ৭,৩৮,৮১৭ টাকা | ৮,৪৩,০০০ টাকা |
| টিআইএন না থাকলে, ১৫% কর কাটার পর | ৭,৩১,১০৫ টাকা | ৮,২৯,৫০০ টাকা |
এখানে পার্থক্যটা প্রায় ৯৮,০০০ থেকে ১,০৪,০০০ টাকায় গিয়ে দাঁড়িয়েছে। মেয়াদ যত লম্বা হয়, এই ফারাক তত বড় হতে থাকে, কারণ সময়ের প্রভাব যৌগিক (compounding) সুদে আরও জোরালোভাবে কাজ করে।
দুটো হিসাবই আমি নিজে গণনা করে যাচাই করেছি (মাসিক চক্রবৃদ্ধি পদ্ধতিতে DPS-এর জন্য, আর ঘোষিত বার্ষিক হারে সরল সুদ পদ্ধতিতে FDR-এর জন্য, যা বেশিরভাগ ব্যাংকের প্রচলিত হিসাবের কাছাকাছি)। তবে ব্যাংকভেদে DPS-এর মেয়াদপূর্তি হিসাবের ঠিক পদ্ধতিতে সামান্য তারতম্য থাকতে পারে, তাই চূড়ান্ত সিদ্ধান্তের আগে নিজের ব্যাংকের DPS ক্যালকুলেটর দিয়ে একবার মিলিয়ে দেখে নেওয়া ভালো।
বাস্তব বাজারে হার কেমন
উপরের দুটো উদাহরণেই আমি ইচ্ছাকৃতভাবে DPS আর FDR-এ একই হার ধরেছি, যাতে শুধু সময়ের প্রভাবটা স্পষ্ট বোঝা যায়। কিন্তু বাস্তবে বাংলাদেশের বাজারে FDR-এর ঘোষিত হার সাধারণত DPS-এর চেয়েও কিছুটা বেশি থাকে। ২০২৬ সালের শুরুর দিকের রেট-তুলনা তথ্য অনুযায়ী, বাজারে FDR-এর হার সাধারণত ৯% থেকে ১১%-এর মধ্যে, আর DPS-এর হার তুলনামূলকভাবে ৮% থেকে ১০%-এর মধ্যে ঘোরাফেরা করে। এর মানে হলো, বাস্তব জীবনে FDR আর DPS-এর মধ্যে লাভের পার্থক্য উপরের উদাহরণে দেখানো সংখ্যার চেয়েও কিছুটা বেশি হতে পারে। তবে এই হারগুলো ব্যাংকভেদে এবং সময়ে সময়ে বদলায়, তাই চূড়ান্ত সিদ্ধান্তের আগে নির্দিষ্ট ব্যাংকের বর্তমান রেট শিট দেখে নেওয়াই বুদ্ধিমানের কাজ।
ইসলামী ব্যাংকে DPS আর FDR-এর সমতুল্য
যারা সুদমুক্ত ব্যাংকিং খুঁজছেন, তাদের জন্য Islami Bank Bangladesh-এর মতো ব্যাংক মুদারাবা নীতিতে একই ধরনের প্রোডাক্ট দেয়, তবে সুদের বদলে লাভ-ক্ষতির ভাগাভাগির ভিত্তিতে। ২০২৬ সালের জানুয়ারি থেকে কার্যকর রেট অনুযায়ী, তাদের মুদারাবা স্পেশাল সেভিংস (পেনশন) স্কিমে ৬ মাস থেকে ১ বছর মেয়াদে ৫%, ৩ থেকে ৪ বছর মেয়াদে ৬%, আর ১০ থেকে ১৫ বছর মেয়াদে ৭% থেকে ৮% পর্যন্ত মুনাফা দেওয়া হয়। এই সংখ্যাগুলো থেকে একটা বিষয় স্পষ্ট, ইসলামী ব্যাংকেও একই নিয়ম খাটে, মেয়াদ যত লম্বা, মুনাফার হার তত বেশি। পার্থক্য শুধু এটুকু যে এই মুনাফা আগে থেকে সম্পূর্ণ নিশ্চিত নয়, ব্যাংকের প্রকৃত ব্যবসায়িক ফলাফলের ওপর নির্ভর করে সামান্য ওঠানামা করতে পারে।
সঞ্চয়পত্রের কথা ভুলে গেলে চলবে না
DPS আর FDR নিয়ে আলোচনা করলে সঞ্চয়পত্রের প্রসঙ্গ এড়িয়ে যাওয়া ঠিক হবে না, কারণ রিটার্নের দিক থেকে এটা দুটোকেই পেছনে ফেলে দেয়। সরকারি সঞ্চয়পত্রের মুনাফার হার সাধারণত ১১% থেকে ১২%-এর কাছাকাছি থাকে, যা যেকোনো ব্যাংকের FDR বা DPS-এর চেয়ে বেশি। তবে এতে বিনিয়োগের একটা সর্বোচ্চ সীমা বেঁধে দেওয়া আছে (একক নামে ৩০ লাখ টাকা পর্যন্ত, যৌথ নামে বেশি), আর কেনার প্রক্রিয়াও ব্যাংক একাউন্ট খোলার মতো তাৎক্ষণিক নয়। তাই বড় অঙ্কের দীর্ঘমেয়াদি সঞ্চয়ের জন্য সঞ্চয়পত্র বিবেচনা করা উচিত, তবে সেটা এই লেখার মূল আলোচ্য বিষয় না, আলাদা করে জানার প্রয়োজন হলে সঞ্চয়পত্র নিয়ে আমাদের বিস্তারিত লেখাটা দেখে নিতে পারেন।
তাহলে আপনার জন্য কোনটা ঠিক
যদি আপনার হাতে এখনই একটা বড় অঙ্ক জমা থাকে এবং কাছের কয়েক বছরে সেটা লাগবে না, FDR-ই সবচেয়ে লাভজনক পথ, কারণ পুরো টাকাটা প্রথম দিন থেকেই কাজ শুরু করে দেয়।
যদি আপনার হাতে এখন বড় অঙ্ক নেই, কিন্তু প্রতি মাসে একটা নির্দিষ্ট পরিমাণ আলাদা রাখতে পারেন, DPS আপনার জন্য। এখানে তুলনাটা “DPS নাকি FDR” থাকে না, তুলনাটা হয়ে যায় “DPS নাকি কিছুই না জমানো,” আর সেই তুলনায় DPS স্পষ্টতই জেতে।
যদি আপনার হাতে কিছু টাকা এখনই আছে এবং সঙ্গে প্রতি মাসে আরও কিছু জমানোর সামর্থ্যও আছে, দুটো একসঙ্গে চালানোই সবচেয়ে বুদ্ধিমানের কাজ। বড় অংশটা FDR-এ রেখে পূর্ণ সুবিধা নিন, আর প্রতি মাসের বাড়তি টাকাটা DPS-এ চালিয়ে যান, যাতে সঞ্চয়ের অভ্যাসটাও ধরে রাখা যায়।
আর যদি আপনার লক্ষ্য টিআইএন ছাড়া বেশি ট্যাক্স দেওয়া এড়ানো, তাহলে যেকোনো প্রোডাক্ট বেছে নেওয়ার আগেই টিআইএন করিয়ে নিন, কারণ ১০% আর ১৫% করের পার্থক্যটা দীর্ঘমেয়াদে অনেক টাকায় গিয়ে দাঁড়ায়, যেমনটা উপরের উদাহরণেই দেখা গেছে।
সাধারণ ভুল যা মানুষ করেন
সবচেয়ে বড় ভুল হলো DPS আর FDR-এর ঘোষিত হার দেখে সরাসরি তুলনা করা, অথচ কখন টাকা জমা হচ্ছে সেই হিসাবটা বাদ দিয়ে দেওয়া। দ্বিতীয় ভুল, হাতে টাকা থাকা সত্ত্বেও পুরোটা সেভিংস একাউন্টে ফেলে রেখে কিছুই না করা, যেখানে সামান্য পরিকল্পনায় সেই টাকা FDR-এ কয়েকগুণ বেশি রিটার্ন দিতে পারত। তৃতীয় ভুল, মেয়াদ শেষ হওয়ার আগেই DPS বা FDR ভাঙিয়ে ফেলা, যা প্রায় সবসময় প্রতিশ্রুত হারের চেয়ে অনেক কম মুনাফা দেয়। চতুর্থ ভুল, টিআইএন না করিয়ে বছরের পর বছর বাড়তি ৫% কর দিয়ে যাওয়া, যেখানে সমাধান একদিনের কাজ মাত্র।
প্রায়ই জিজ্ঞাসিত প্রশ্ন
একই হারে DPS-এর চেয়ে FDR কেন বেশি লাভ দেয়?
কারণ FDR-এ পুরো টাকা প্রথম দিন থেকে পুরো মেয়াদ জুড়ে সুদ পায়, কিন্তু DPS-এ টাকা মাসে মাসে জমা হয় বলে গড়ে প্রায় অর্ধেক মেয়াদ ধরেই সুদ পায়। এটা হারের পার্থক্য না, সময়ের পার্থক্য।
আমার হাতে একসঙ্গে বড় টাকা নেই, তাহলে কি DPS খারাপ সিদ্ধান্ত?
না। যাদের হাতে এককালীন বড় অঙ্ক নেই, তাদের জন্য তুলনাটা “DPS নাকি FDR” নয়, বরং “DPS নাকি জমানো হবে না।” সেই বাস্তবতায় DPS একটা শক্তিশালী ও কার্যকর সমাধান।
DPS বা FDR ভাঙিয়ে ফেললে কী হয়?
মেয়াদ শেষ হওয়ার আগে ভাঙালে সাধারণত ঘোষিত হারের বদলে অনেক কম হারে বা সাধারণ সেভিংস হারে মুনাফা হিসাব হয়, ফলে প্রত্যাশিত রিটার্ন পাওয়া যায় না।
DPS আর FDR-এর সুদেও কি ট্যাক্স কাটা হয়?
হ্যাঁ। দুটোর মুনাফা থেকেই টিআইএন থাকলে ১০% আর না থাকলে ১৫% হারে উৎসে কর কাটা হয়, ঠিক সাধারণ সেভিংস একাউন্টের সুদের মতোই।
সঞ্চয়পত্র কি DPS বা FDR-এর চেয়ে ভালো?
রিটার্নের দিক থেকে সঞ্চয়পত্র সাধারণত দুটোকেই ছাড়িয়ে যায়, তবে এতে বিনিয়োগের সর্বোচ্চ সীমা বাঁধা আছে। বড় অঙ্কের সঞ্চয়ের একটা অংশ সঞ্চয়পত্রে রাখা এবং বাকিটা FDR বা DPS-এ ভাগ করে রাখাই সবচেয়ে বাস্তবসম্মত কৌশল।
শেষ কথা
DPS আর FDR প্রতিযোগী নয়, দুটো ভিন্ন পরিস্থিতির জন্য তৈরি দুটো ভিন্ন হাতিয়ার। আপনার হাতে যদি টাকা এখনই থাকে, সেটাকে সেভিংস একাউন্টে ঘুমাতে না দিয়ে FDR-এ কাজে লাগান। আর যদি টাকাটা ধীরে ধীরে তৈরি হয়, DPS দিয়ে সেই অভ্যাসটা গড়ে তুলুন। আসল ভুল কোনো একটা বেছে নেওয়া নয়, আসল ভুল হলো কোনোটাই না বেছে টাকা এমনি ফেলে রাখা।